当账户浮盈了8000美元,你盯着屏幕,心里可能会出现一个念头:已经赚了这么多,稍微放开一点应该没关系。
于是,原本习惯使用1手仓位的交易,变成了3手。
行情随后出现回撤。
面对亏损,你没有像平时那样及时止损,因为账户里还有前面赚到的利润。
等意识到风险已经超出计划时,原本的浮盈可能已经大幅回吐,甚至开始接近账户的风控线。
如果你经历过类似的时刻,其实问题可能不在你的技术,甚至不在你的纪律——而是你的大脑正在做一件你意识不到的事。
大脑里那本你看不见的账本
诺贝尔经济学奖得主理查德·塞勒(Richard Thaler)在1980年代提出了一个后来深刻影响了行为金融学的概念:心理账户。
它描述的是一种常见现象:人们会按照金钱的来源、用途和获得方式,在心理上把钱分进不同的“账户”,并对它们采取不同的态度。
同样是一万元,年终奖获得的一万元,与长期储蓄下来的一万元,在消费时带来的心理感受可能完全不同。
从经济价值来看,它们都是一万元;进入人的决策系统之后,却可能被赋予不同的意义。
交易账户中也会出现类似的情况。
当账户开始盈利,大脑很容易在心理上把盈利部分与初始资金区分开来。
已经赚到的钱,会逐渐被视为一块可以承受更多风险的空间。
塞勒和Johnson在1990年的研究中,将类似现象概括为“赌场钱效应”(House Money Effect):人在刚刚获得收益之后,对后续风险的接受程度可能提高,因为此前获得的盈利在心理上降低了再次损失带来的痛感。
放到交易中,这种变化可能表现得很具体。
原本固定的仓位开始增加,止损范围变宽,交易频率提高,一些正常情况下不会执行的交易也开始进入账户。
策略没有改变,行情也未必发生根本变化,变化的是交易员对账户资金的心理定义。
盈利之后,风险标准也可能悄悄改变
心理账户放到交易中,一个很典型的表现,就是交易员对“本金”和“盈利”采取了不同的风险标准。
账户刚开始时,仓位、止损和单笔风险通常都有明确计划;但当账户已经积累了一部分盈利,原来的边界就容易慢慢放宽。
此前不会接受的仓位,开始觉得“可以试一下”;原本应该止损的位置,也可能因为还有利润而多等一会儿。
问题就在这里。
从交易结果来看,账户中的本金和盈利最终都会体现在同一条净值曲线上。
利润一旦进入账户,它同样需要被纳入风险管理,而不是变成额外的风险预算。
EagleTrader Max的动态回撤规则,可以很直观地看到这一点。
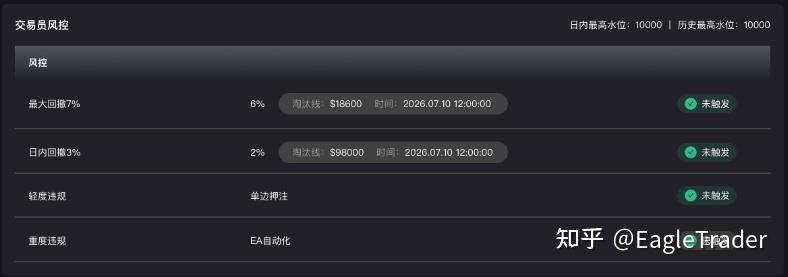
Max设置了7%的最大回撤和3%的日内最大回撤,两条风控线都会跟随账户最高水位变化。
其中,最大回撤风控线按照“历史最高水位-初始账户规模×7%”计算。
例如,一个10万美元账户,当历史最高净值达到10.9万美元时,最大回撤风控线会同步上移至10.2万美元。
这意味着,账户创造新的盈利之后,风险边界也会随之变化。
此前赚到的9000美元,并不会因此全部变成可以重新承担风险的空间。
日内3%的动态回撤也是类似逻辑。
当天账户净值创出新的高点后,日内风控线也会随之调整。
因此,上午已经取得盈利,并不意味着下午就可以相应放大仓位或提高交易频率。
两条规则对应的时间尺度不同:7%关注整个账户周期,3%关注单个交易日,但它们共同指向同一个问题——账户盈利以后,交易员是否还能保持原来的风险标准。
这也是心理账户最容易影响交易决策的地方。
很多时候,策略并没有发生变化,市场也没有要求交易员提高风险,只是因为账户已经赚钱,人对同样一笔损失的接受程度发生了变化。
规则不会消除这种心理倾向,却可以给风险划出一条明确边界。
对于已经形成成熟交易体系的交易员来说,真正需要保持的,是无论账户处于盈利还是回撤阶段,仓位、止损和风险预算都仍然建立在同一套逻辑上。
回到文章开头那笔8000美元的浮盈。
如果这部分盈利没有出现,你可能不会突然把1手提高到3手,也不会愿意让原本应该止损的交易继续运行。
所以改变决策的并不一定是行情,也可能是你对待资金的管理方式。
 An Observational Framework from Candlestick Charts to Commonly Used Technical Indicators
 贵金属交易入门:从 K 线到常用技术指标的观察框架